


Un estudi de la Fundació ENT situa en 119,62 euros la quota domèstica mitjana anual de la mostra estatal analitzada. Malgrat els avenços en l’adaptació a la normativa, només un 10,5% dels municipis estudiats aplica sistemes de pagament segons els residus generats.
BARCELONA • Barcelonès
La taxa municipal de residus continua augmentant per adaptar-se a les exigències de la normativa estatal, però els ingressos que genera encara són insuficients per finançar íntegrament el servei. Segons l’informe Las tasas de residuos en España 2026, elaborat per l’Observatori de la Fiscalitat dels Residus de la Fundació ENT, la quota domèstica mitjana ponderada ha crescut un 6,4% aquest any, per sobre de la inflació, i se situa en 119,62 euros anuals.
L’estudi, presentat el 21 d’octubre, analitza les ordenances fiscals de 134 municipis de tot l’Estat, incloses totes les capitals de província, i ofereix una radiografia de l’evolució de la fiscalitat municipal relacionada amb la gestió dels residus.
La Llei 7/2022, de residus i sòls contaminats per a una economia circular, estableix que els ens locals havien de disposar, abans del 10 d’abril de 2025, d’una taxa específica, diferenciada i no deficitària que permetés cobrir els costos reals de recollida, transport, tractament i gestió dels residus municipals.
L’aplicació d’aquesta obligació ha comportat una revisió generalitzada de les ordenances. El 89,6% dels municipis analitzats ja ha aprovat o modificat la seva regulació fiscal després de l’entrada en vigor de la llei, un percentatge que el 2023 era del 23,7%. Tot i això, l’estudi assenyala que els municipis de menys de 5.000 habitants presenten més retard en aquesta adaptació.
«Els municipis de menys de 5.000 habitants presenten més retard en l’adaptació de les ordenances a la normativa»
Els ingressos encara són insuficients
Un dels principals problemes que posa de manifest l’informe és la distància entre la recaptació de les taxes i el cost efectiu del servei.
Segons les estimacions de l’Observatori, el grau de cobertura dels costos de gestió dels residus va arribar al 65,6% el 2025, més de dotze punts percentuals per sobre de l’any anterior. Les dades pressupostàries provisionals del 2026 situen aquesta cobertura al voltant del 69%.
«Les taxes de residus només cobreixen, segons les estimacions pressupostàries del 2026, el 69% del cost del servei»
Això significa que, malgrat l’increment de les quotes, encara queda una part important de la despesa que no es cobreix amb els ingressos específics de la taxa. La situació planteja un repte per a les finances municipals, especialment en un context d’augment dels costos de personal, transport i tractament dels residus.
Reciclar més per pagar menys
L’informe també constata una evolució en els criteris utilitzats pels ajuntaments per calcular les taxes. Cada vegada són més els municipis que introdueixen bonificacions ambientals per incentivar la separació de residus i reduir-ne la generació.
El 32,8% dels municipis estudiats preveu algun tipus de benefici fiscal ambiental per a les llars, 13,7 punts percentuals més que l’any anterior. Entre els incentius més habituals hi ha les reduccions per compostatge domèstic, per utilització de les deixalleries i per separació de les diferents fraccions de residus.
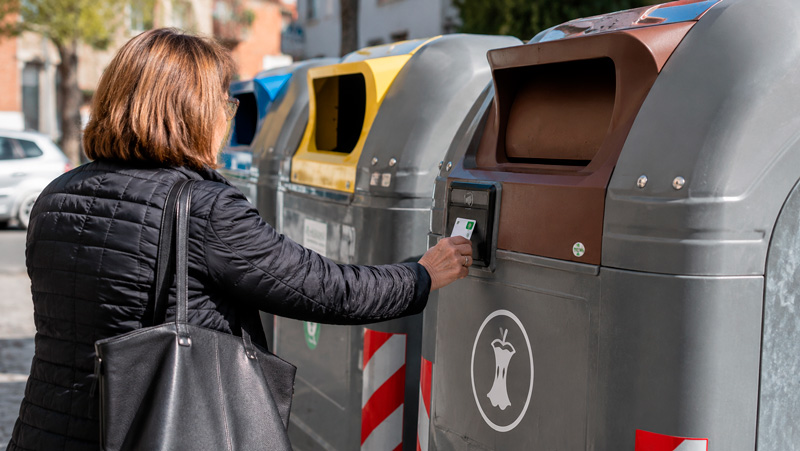
«Només un 10,5% dels municipis estudiats aplica sistemes de pagament segons la generació de residus»
Malgrat aquesta tendència, només el 10,5% dels municipis analitzats disposa de sistemes de pagament per generació aplicats a les llars. Es tracta de mecanismes que permeten relacionar la quota amb els residus efectivament generats o amb el comportament dels usuaris.
En l’àmbit comercial, dotze municipis de la mostra, el 8,9%, ja apliquen sistemes d’aquest tipus als establiments.
Un repte per als pressupostos municipals
La revisió de les taxes de residus s’ha convertit en una de les qüestions més sensibles de la política fiscal local. Els ajuntaments han d’afrontar l’obligació legal de finançar adequadament el servei, en un context en què qualsevol augment de les quotes té una repercussió directa sobre les economies familiars i les activitats comercials.
L’estudi de la Fundació ENT evidencia que el procés d’adaptació continua avançant, però també que la sostenibilitat econòmica del servei i la implantació d’una fiscalitat que incentivi la reducció dels residus continuen sent assignatures pendents.
Amb la preparació de les ordenances fiscals i els pressupostos del 2027, aquestes qüestions tornaran a ocupar un lloc destacat en l’agenda dels governs municipals.
Fonts:
Conclusions de l’informe, publicades per la Fundació ENT a RETEMA, 21 d’octubre de 2026,
i Presentació de l’estudi — Fundació ENT
Ubicació per al gestor: Vilanova i la Geltrú (Garraf), seu de la Fundació ENT.
Les dades de l’estudi són estatals, no específiques de Catalunya.